 نخستین رسانه کاربرمحور و سئومحور در ایران
کد مطلب: 536112
دوشنبه 27 مهر 1405 16:40
معافیت بخشی از تحریمهای روسیه چرا نفت را پایین آورد؟
آزمون بازار میان عرضه و ریسک هرمز
پایگاه اطلاع رسانی دریا و نفت: منطق بازار این است که اجرای معافیتها میتواند بخشی از محدودیتهای تجارت فرآوردههای روسیه را کاهش دهد و انتظار عرضه بیشتر را تقویت کند. بااینحال، این تصمیم به معنای لغو همه تحریمهای پیشین روسیه نیست و اثر واقعی آن نیز به نحوه اجرای مقررات و ظرفیت صادراتی روسیه بستگی دارد. همزمان، اختلال در جریان نفت از تنگه هرمز، ریسک عرضه را همچنان بالا نگه داشته است.
۱. قیمت نفت چه تغییری کرد؟
در بهروزرسانی رویترز در روز ۱۹ اکتبر، نفت برنت با افت ۱٫۹۴ دلاری، معادل ۱٫۷۷ درصد، به ۱۰۷٫۹۲ دلار در هر بشکه رسید. نفت خام وست تگزاس اینترمدیت (WTI) نیز با کاهش ۰٫۸۲ درصدی به ۱۰۰٫۵۸ دلار رسید. این ارقام مربوط به یک مقطع معاملاتی گزارششده هستند و لزوماً قیمت پایانی روز نیستند. در همان گزارش، افت قیمت به احتمال افزایش عرضه سوخت روسیه و نیز شناسایی سود پس از رشد قبلی بازار نسبت داده شد.
تصویر ۱ ـ مقایسه قیمت نفت برنت و WTI
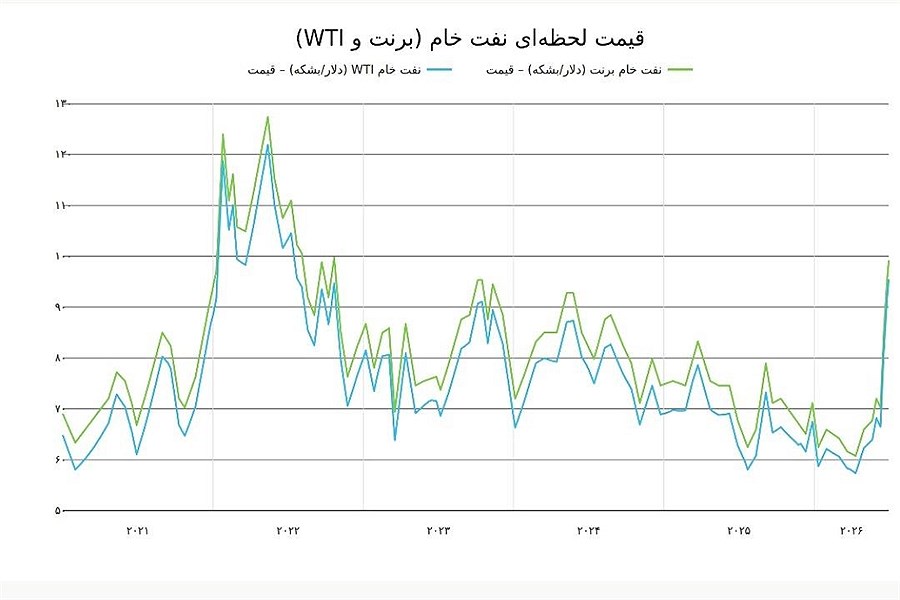
نمودار مقایسهای قیمت هر بشکه نفت برنت و WTI در بهروزرسانی رویترز در ۱۹ اکتبر ۲۰۲۶:
برنت: ۱۰۷٫۹۲ دلار در هر بشکه
WTI: ۱۰۰٫۵۸ دلار در هر بشکه
تصویر ۲ ـ درصد تغییر قیمت نفت
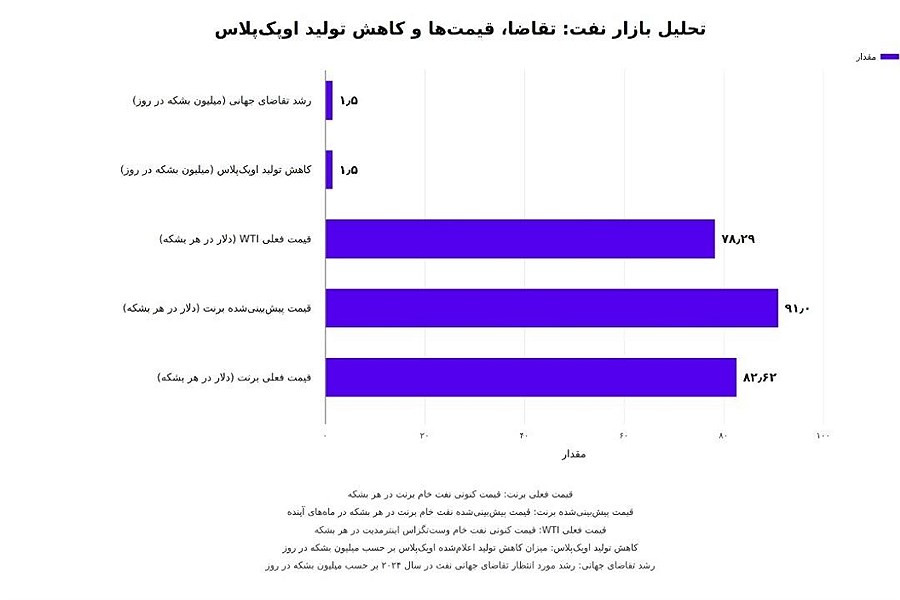
نمودار درصد تغییر دو شاخص در همان مقطع معاملاتی:
برنت: منفی ۱٫۷۷ درصد
WTI: منفی ۰٫۸۲ درصد
منبع هر دو نمودار: رویترز، ۱۹ اکتبر ۲۰۲۶. قیمتها در طول روز تغییر میکنند.
۲. تصمیم آمریکا دقیقاً چه معنایی دارد؟
فرمان اجرایی کاخ سفید در ۱۶ اکتبر ۲۰۲۶، ذیل قانون موسوم به «Lindsey O. Graham Sanctioning Russia and Iran Act of 2026»، از معافیت برخی تعرفهها، محدودیتها و مفاد تحریمی مقرر در همان قانون خبر میدهد. نکته مهم این است که متن فرمان تصریح میکند این معافیتها، بهخودیخود، تحریمها و اقدامات برقرارشده ذیل فرمانهای اجرایی پیشین را لغو نمیکند. بنابراین، تعبیر «لغو کامل تحریمهای روسیه» دقیق نیست؛ توصیف مناسبتر، «معافیت از بخشی از اقدامات تحریمی و تعرفهای جدید» است. واکنش قیمتها نیز بیش از آنکه ثابت کند نفت خام روسیه فوراً و با حجم زیاد وارد بازار شده، نشاندهنده تغییر انتظارات معاملهگران درباره دسترسی به فرآوردههای روسیه، بهویژه سوختهای پالایششده است. رویترز گزارش داده است که این تصمیم میتواند امکان افزایش صادرات دیزل روسیه را فراهم کند، اما مقامهای آمریکایی دورهای ۶۰روزه برای ارزیابی اثرات اقتصادی مطرح کردهاند. بنابراین، نباید انتظار عرضه بیشتر را با افزایش تحققیافته صادرات یکی دانست.
۳. تنگه هرمز؛ عامل بازدارنده افت بیشتر
در سوی مقابل، ریسک حملونقل و صادرات در خلیج فارس همچنان یکی از مهمترین عوامل نوسان بازار است. فایننشال تایمز در گزارشی منتشرشده در ۱۴ اکتبر نوشت جریان صادرات نفت از تنگه هرمز در ۱۱ اکتبر به حدود ۲٫۹ میلیون بشکه در روز رسیده بود؛ درحالیکه این رقم در سپتامبر حدود ۱۵٫۵ میلیون بشکه در روز گزارش شده بود. این ارقام مربوط به جریان نفت هستند و نباید با تعداد کشتیهای عبوری اشتباه گرفته شوند. حملات به کشتیها و افزایش نگرانی مالکان شناورها میتواند هم حجم نفت قابل انتقال را کاهش دهد و هم هزینه بیمه، کرایه حمل و زمان تحویل را افزایش دهد. در چنین شرایطی، بازار آتی ممکن است به یک خبر سیاسی کاهنده واکنش نشان دهد، درحالیکه بازار فیزیکی همچنان با محدودیت عرضه و مشکلات لجستیکی روبهرو باشد.
تصویر ۳ ـ نیروهای کاهشی و افزایشی بازار نفت
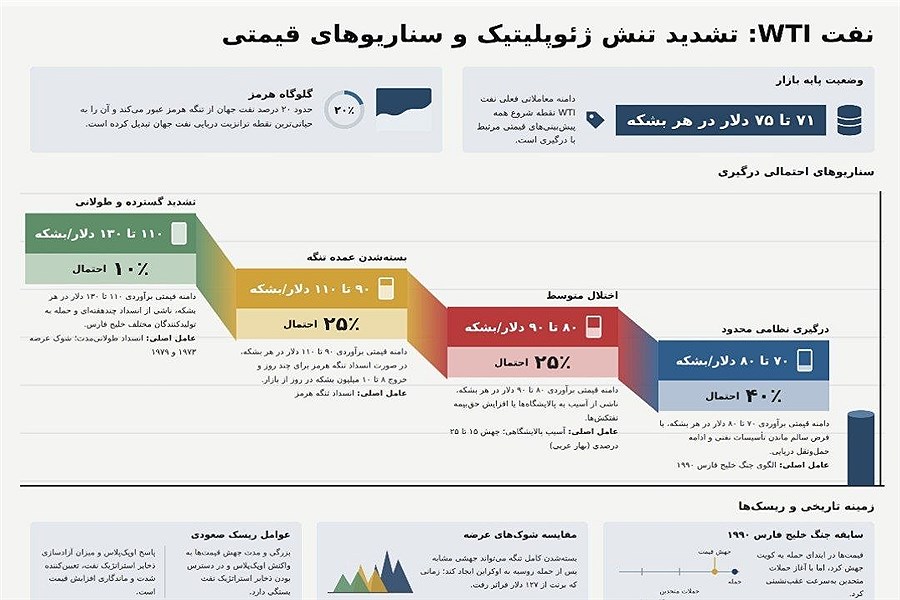
در این نمودار تحلیلی، عوامل زیر در دو گروه نمایش داده شوند:
عوامل کاهشی قیمت:
- آمریکامعافیت بخشی از اقدامات تحریمی
- احتمال افزایش عرضه فرآوردههای نفتی روسیه
- شناسایی سود پس از رشد قبلی قیمتها
- عوامل افزایشی قیمت
- اختلال در جریان صادرات نفت از تنگه هرمز
- افزایش ریسک حملونقل دریایی
- رشد احتمالی هزینه بیمه و کرایه نفتکشها
- احتمال تشدید تنشهای منطقهای
این نمودار کیفی است و احتمال آماری یا وزن دقیق هر عامل را نشان نمیدهد.
۴. اوپکپلاس؛ سهمیه با عرضه واقعی یکی نیست
اوپک در اطلاعیه ۶ سپتامبر ۲۰۲۶ اعلام کرد هفت کشور عضو گروه، سطح تولید موردنیاز سپتامبر را برای اکتبر بدون تغییر حفظ میکنند و وضعیت بازار را ماهانه بازبینی خواهند کرد. این تصمیم بهتنهایی به معنای ثابتبودن تولید واقعی همه اعضا نیست. سهمیه تولید، میزان تولید واقعی و حجم صادراتی که عملاً به بازار میرسد، سه شاخص متفاوتاند؛ بهویژه زمانی که اختلال در مسیرهای دریایی مانع انتقال محمولهها شود. برای تحلیل دقیق بازار باید این سه متغیر جداگانه بررسی شوند. حتی اگر تولید یک کشور مطابق سهمیه باقی بماند، اختلال در بارگیری یا حملونقل میتواند عرضه قابلدسترس برای خریداران را کاهش دهد.
۵. پیامدها برای ایران و صادرکنندگان منطقه
برای ایران، محدودیتهای صادراتی و دشواری حملونقل میتوانند بر درآمد ارزی و برنامه فروش اثر بگذارند؛ اما ادعای «توقف کامل صادرات نفت خام ایران در اکتبر ۲۰۲۶» بدون داده مستقل و شفاف از رهگیری محمولهها قابل تأیید قطعی نیست و نباید بهعنوان واقعیت مسلم منتشر شود. دادههای رهگیری ممکن است با تأخیر همراه باشند و انتقال کشتیبهکشتی یا خاموشی سامانه شناسایی خودکار (AIS) بر برآوردها اثر بگذارد. برای دیگر صادرکنندگان منطقه نیز افزایش قیمت لزوماً به درآمد بیشتر منتهی نمیشود. اگر حجم صادرات افت کند یا هزینه حمل و بیمه افزایش یابد، اثر نهایی به قیمت فروش، حجم قابل صادرات و هزینههای لجستیکی بستگی دارد. از سوی دیگر، افزایش عرضه فرآوردههای روسیه میتواند فشار بر بازار سوخت را کاهش دهد؛ اما اثر آن ممکن است با اختلال در تنگه هرمز خنثی شود.
۶. سناریوهای پیشرو
سناریوی اول: کاهش محدود یا تثبیت قیمتها
اگر معافیتها در عمل عرضه فرآوردههای روسیه را افزایش دهند و اختلال در تنگه هرمز تشدید نشود، بخشی از صرف ریسک قیمت ممکن است کاهش یابد. در این وضعیت، بازار میتواند بخشی از نگرانیهای مربوط به کمبود عرضه را تعدیل کند.
سناریوی دوم: نوسان در سطوح بالا
اجرای تدریجی تصمیم آمریکا در کنار نااطمینانی حملونقل میتواند مانع شکلگیری روند نزولی پایدار شود. در این سناریو، اخبار مربوط به عرضه روسیه و تحولات تنگه هرمز همچنان در جهتهای مخالف بر قیمتها اثر میگذارند.
سناریوی سوم: بازگشت فشار صعودی
تشدید حملات، افت بیشتر جریان صادرات از تنگه هرمز یا آسیب به زیرساختهای انرژی میتواند اثر خبر کاهنده را تحتالشعاع قرار دهد. در این وضعیت، نگرانی درباره عرضه فیزیکی و هزینه انتقال نفت ممکن است دوباره بر انتظارات مربوط به افزایش عرضه غلبه کند.
به دلیل نبود مبنای آماری کافی برای احتمالسنجی این سناریوها، در این گزارش درصد احتمال تعیین نشده است. ارائه درصدهای بدون روش محاسبه، دقت کاذب ایجاد میکند.
جمعبندی
افت قیمت نفت در ۱۹ اکتبر را باید واکنش بازار به احتمال افزایش عرضه فرآوردههای روسیه پس از معافیت بخشی از اقدامات تحریمی آمریکا دانست، نه نشانه قطعی رفع کمبود عرضه جهانی. تصمیم واشنگتن انتظارات معاملهگران را تغییر داده، اما اندازه اثر واقعی آن به جزئیات اجرا و ظرفیت صادراتی روسیه بستگی دارد. در مقابل، اختلال تنگه هرمز و افزایش هزینههای حملونقل همچنان ریسک جدی برای جریان فیزیکی نفت به شمار میرود. متغیر تعیینکننده در ادامه مسیر، حجم واقعی نفت و فرآوردهای است که میتواند با اطمینان و در زمان مناسب به بازار برسد. در نتیجه، برای تشخیص جهت پایدار قیمتها باید علاوه بر واکنش اولیه بازارهای مالی، دادههای واقعی صادرات، بارگیری، حملونقل و تحویل محمولهها نیز دنبال شوند.
منابع اصلی
- رویترز؛ واکنش بازار نفت به معافیتهای تحریمی روسیه، ۱۹ اکتبر ۲۰۲۶.
- کاخ سفید؛ فرمان اجرایی مربوط به قانون تحریمهای روسیه و ایران، ۱۶ اکتبر ۲۰۲۶.
- اوپک؛ تصمیم تولیدی هفت کشور اوپکپلاس، ۶ سپتامبر ۲۰۲۶.
- فایننشال تایمز؛ گزارش جریان نفت و اختلالات تنگه هرمز، ۱۴ اکتبر ۲۰۲۶.
- یادداشت تحریریه: قیمتها لحظهای هستند و ارقام این گزارش با بهروزرسانی مشخصشده رویترز مربوط می باشد